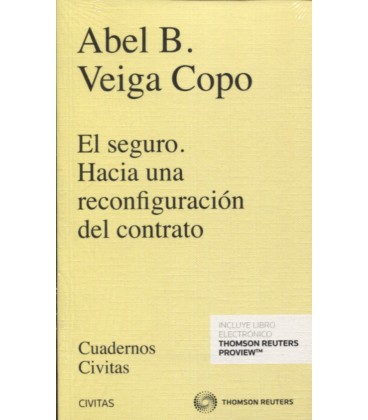
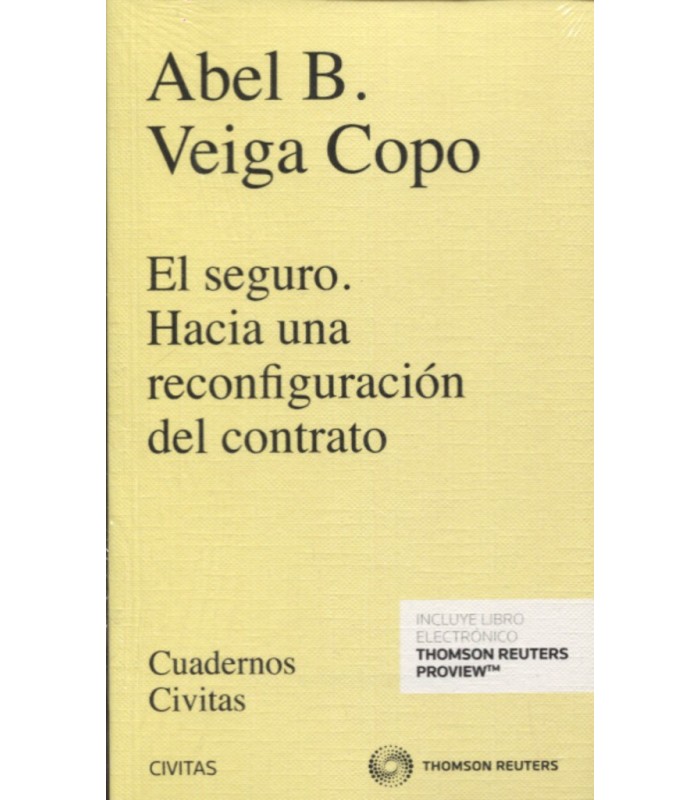
El seguro es un mecanismo de dispersiA A n y diluciA A n del riesgo. QuiA A n estA A¡ expuesto al mismo trata de diluirlo, venderlo, trasladarlo a quiA A n estA A¡ dispuesto a asumirlo a cambio de una prima. Pero diluirlo no es erradicarlo. Es gestionarlo, es trasladar su impacto a priori negativo. Siendo conscientes, como somos, que no siempre el daA A o comporta una connotaciA A n negativa. Como tampoco el seguro es el A Aºnico mecanismo, aunque de momento predominante, de asunciA A n de riesgos. TA A cnicas como la autoasunciA A n de riesgos, el self-insurance, la retenciA A n de los mismos o la creaciA A n de entidades cautivas han irrumpido en el A A¡mbito de la gestiA A n de riesgos hasta proyectarse en productos de los mercados financieros. Mas A A¿siguen siendo eficaces los principios sobre los que hasta ahora se asentA A y basculA A el contrato A A¿Hasta quA A punto podemos hablar de modernizaciA A n del contrato en el A A¡mbito del seguro A A¿son las nuevas formas de contrataciA A n y la digitalizaciA A n y contrataciA A n inteligente un paradigma tal que haga cambiar algo mA A¡s que la fisonomA A a formal El riesgo estA A¡ presente en cualquier manifestaciA A n, actuaciA A n de la vida. En su actividad, en su desarrollo, incluso en lo circunstancial. Mas A A¿cA A mo influye o influirA A¡ en breve la digitalizaciA A n de la economA A a, el big data, el uso masivo de la tecnologA A a, las pruebas genA A ticas, los biomarcodores, etc., en el riesgo y sobre todo, en el contrato, sea en el condicionado, en la fase perfectiva, en la gestiA A n del siniestro