PASADO PRESENTE Y FUTURO DE BEPS Oferta

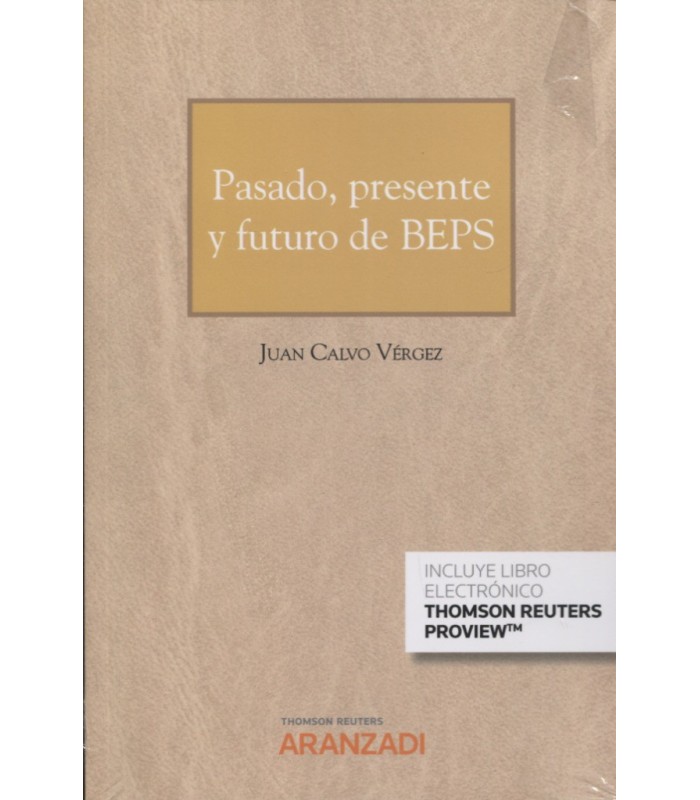
PASADO PRESENTE Y FUTURO DE BEPS

Precio reducido!
84919708100000
Nuevo
Oferta por tiempo limitado

29,99 €

31,57 €

-5%

Este producto ya no está disponible

 
Más
Como es sabido a lo largo de estos A Aºltimos aA A os las principales multinacionales que operan en el A A¡mbito del comercio internacional han venido aprovechando la diversidad de jurisdicciones y legislaciones existente para reducir su carga tributaria efectiva a travA A s de sofisticadas tA A cnicas de planificaciA A n fiscal. Entre ellas destacan las operaciones de precios de transferencia en las que, mediante la interposiciA A n de sociedades filiales de un grupo, se elige la jurisdicciA A n fiscal mA A¡s ventajosa donde se somete a gravamen el beneficio. Las multinacionales pueden asA A manipular el precio, separando artificialmente sus funciones, riesgos, activos, alterando la cadena de valor y localizando la tributaciA A n en un paA A s de baja o nula tributaciA A n. Ante esta situaciA A n desde el seno de la OCDE se acordA A en su dA A a implementar el llamado Plan de AcciA A n BEPS (Base Erosion and Profit Shifting), a travA A s del cual se persigue limitar el margen de maniobra que puedan tener las empresas para hacer tributar las rentas empresariales en un lugar distinto a aquel en que se produzcan y eliminar de esta forma la llamada planificaciA A n fiscal agresiva, entendida esta A Aºltima como aquella planificaciA A n que, no pudiA A ndose calificar como evasiA A n fiscal, no debe quedar amparada por una interpretaciA A n razonable de la norma. La presente MonografA A a estudia la evoluciA A n experimentada por el citado Plan BEPS a lo largo de sus distintas etapas, efectuando un anA A¡lisis individual de cada una de sus quince Acciones hasta llegar a la aprobaciA A n del llamado Convenio Multilateral (firmado por EspaA A a en junio de 2017), el cual ha de permitir a aquellas jurisdicciones que asA A lo deseen implementar las medidas adoptadas en BEPS mediante una modificaciA A n rA A¡pida y sincronizada de los tratados bilaterales, procediendo a modificar los acuerdos fiscales entre dos o mA A¡s Partes del Convenio. Cada Convenio bilateral podrA A¡ resultar afectado de distinta manera, pudiendo ademA A¡s las partes intervinientes modificar su posiciA A n inicial hasta el momento de la ratificaciA A n asA A como manifestar ciertas opciones con posterioridad a la ratificaciA A n. El autor es Profesor Titular (acreditado para CatedrA A¡tico) de Derecho Financiero y Tributario.
 
Ficha técnica
EditorialARANZADI-THOMSON REUTERS
AutorCALVO JUAN
EstadoDisponible
Fecha de Publicación17-05-2018
Nº de Edición1
Nº de Páginas450
Nº de Volúmenes1
TapaRústica

30 productos más en la misma categoría:

No hay productos

Por determinar Envío
0,00 € IVA
0,00 € Total

Precios IVA incl.

Terminar compra