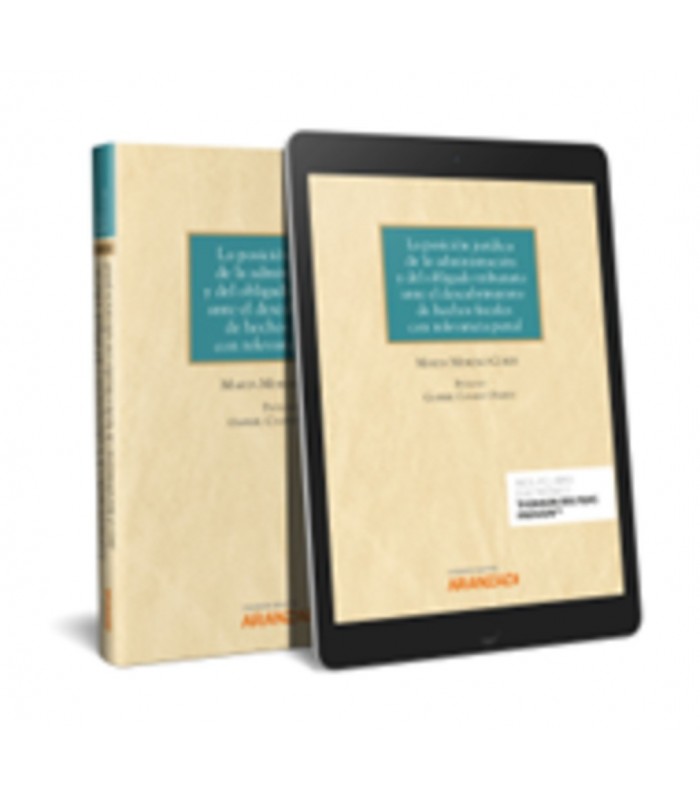
POSICION JURIDICA DE LA ADMINISTRACION Y DEL OBLIGADO TRIBUTARIO ANTE

Precio reducido!
84112487100000
Nuevo
Oferta por tiempo limitado

37,00 €

38,95 €

-5%

Este producto ya no está disponible

 
Más
La aparición de sospechas de delito (que no de indicios) en el seno de las actuaciones inspectoras está falta de una adecuada regulación legal e inmersa en una incertidumbre jurídica que afecta tanto a la Administración en su actuación (por carecer de las competencias necesarias para investigarlas) como al obligado tributario en su posición (por permanecer inactivo su derecho de defensa so pretexto del deber de colaboración). Esta obra aborda el cambio en la posición jurídica de la Administración (de policía fiscal a policía judicial de facto) y del obligado tributario (de inspeccionado a sospechoso) desde la aparición de las sospechas iniciales de delito, con la intención de buscar un adecuado equilibrio entre el deber de contribuir y los derechos fundamentales de los obligados tributarios. Se trata de garantizar que el deber de contribuir al sostenimiento de los gastos públicos se materialice únicamente con arreglo a la ley (art. 31.3 CE), para lo cual sería necesario habilitar legalmente a la Administración tributaria para que pueda investigar legítimamente hechos fiscales con trascendencia penal, pero activándose al mismo tiempo los derechos de defensa del obligado tributario.
 
Ficha técnica
EditorialARANZADI-THOMSON REUTERS
AutorMARTA MORENO CORTE
EstadoPreventa
Fecha de Publicación04-08-2022
Nº de Edición1
Nº de Páginas300
Nº de Volúmenes1
TapaRústica

30 productos más en la misma categoría:

No hay productos

Por determinar Envío
0,00 € IVA
0,00 € Total

Precios IVA incl.

Terminar compra